De vrais exemples tirés de vrais trades
Ce sont les propres trades d'un trader, découpés comme QuantLogic découpe les vôtres. Certaines conditions ont aidé, d'autres ont coûté de l'argent. La plupart des échantillons sont petits, donc rien ici n'est prouvé : QuantLogic compare un découpage à des trades mélangés au hasard avant de dire qu'il fait mieux que la chance.
PF est le facteur de profit (profit factor) : l'argent gagné divisé par l'argent perdu. Au-dessus de 1, on a gagné de l'argent ; en dessous de 1, on en a perdu.
Mieux que le hasard est le badge que QuantLogic affiche quand un découpage résiste à la comparaison avec des trades mélangés au hasard.
1 / 5
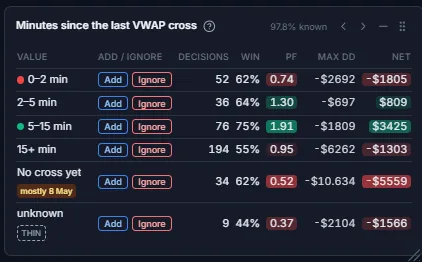
Minutes depuis le dernier croisement du VWAP
Entrer juste après que le prix a croisé le VWAP a coûté de l'argent. Attendre 5 à 15 minutes a donné de meilleurs résultats.
- 5 à 15 minutes après un croisement
- 76 trades · 75 % gagnants · PF 1,91
- 0 à 2 minutes après un croisement
- 52 trades · 62 % gagnants · PF 0,74
- Plus de 15 minutes
- 194 trades · PF 0,95
Échantillons plus grands, toujours comparés au hasard avant de parler d'avantage.
2 / 5
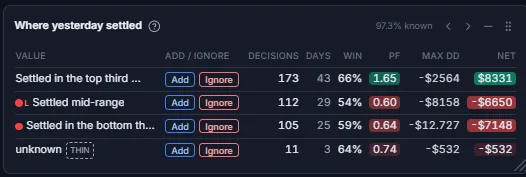
Où le marché a clôturé la veille
Le même trader a gagné de l'argent après les clôtures fortes et en a perdu après les autres.
- Clôture dans le tiers haut du range
- 173 trades · 66 % gagnants · PF 1,65
- Milieu du range
- 112 trades · PF 0,60
- Tiers bas
- 105 trades · PF 0,64
Échantillons plus grands, toujours comparés au hasard avant de parler d'avantage.
3 / 5
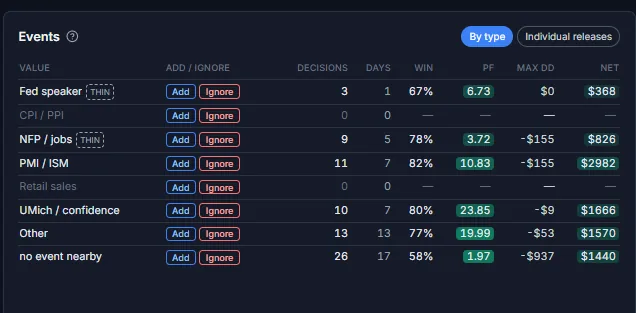
Publications économiques
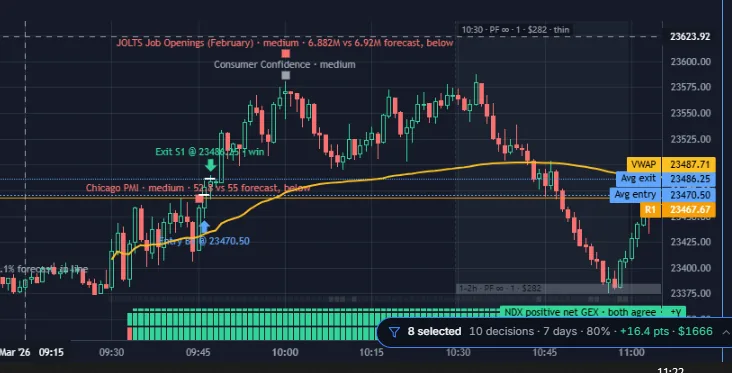
Les trades pris près d'une publication économique prévue ont fait mieux que ceux sans événement proche. L'un d'eux : un achat juste après le PMI de Chicago de 9h45 ET, clôturé environ 16 points plus haut quelques minutes plus tard.
- Près d'une publication
- PF 3,7 à 23,9 · 67 % à 82 % gagnants
- Aucun événement proche
- 26 trades · 58 % gagnants · PF 1,97
Petits échantillons : 3 à 13 trades par type d'événement. Pas encore prouvé.
4 / 5
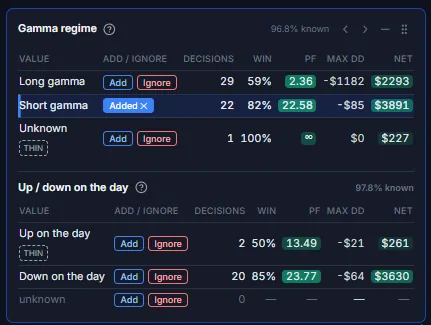
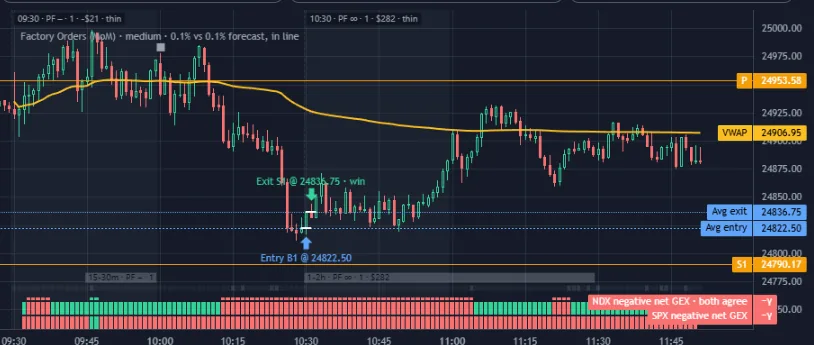
Régime de gamma
Les trades pris quand le gamma net était négatif ont fait mieux que quand il était positif. L'un d'eux : un achat un jour de baisse, avec le gamma net du NDX et du SPX tous deux négatifs, clôturé environ 14 points plus haut.
- Gamma court (gamma net négatif)
- 22 trades · 82 % gagnants · PF 22,6
- Gamma long (gamma net positif)
- 29 trades · 59 % gagnants · PF 2,4
Petits échantillons. Pas encore prouvé.
5 / 5
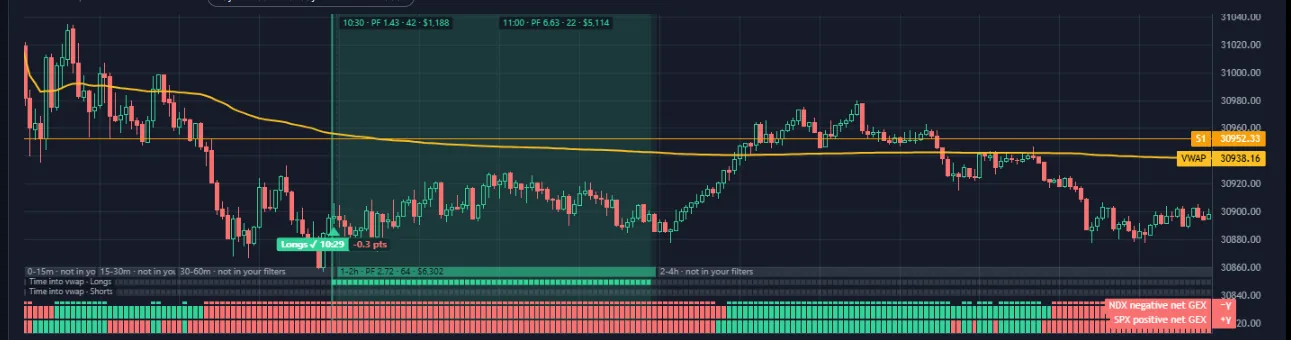
Un indicateur sur le graphique : Time into VWAP
Le trader a transformé une donnée en indicateur. Le lundi 12 octobre à 10h29 ET, il a signalé un achat sur NQ environ 70 points sous le VWAP ; le prix était revenu au VWAP à 11h45.
Un jour, un indicateur. Pas une prédiction.
Analysez vos propres trades comme jamais.
Vos 30 derniers jours sur un compte sont gratuits, sans carte.
Les vrais trades d'un trader. Les résultats passés ne préjugent pas des résultats futurs. Ceci n'est pas un conseil financier.