Ejemplos reales de operaciones reales
Estas son las propias operaciones de un trader, divididas como QuantLogic divide las suyas. Algunas condiciones ayudaron y otras costaron dinero. La mayoría de las muestras son pequeñas, así que aquí nada está probado: QuantLogic compara cada división con operaciones mezcladas al azar antes de decir que es algo más que suerte.
PF es el factor de beneficio (profit factor): el dinero ganado dividido entre el dinero perdido. Por encima de 1 se ganó dinero; por debajo de 1 se perdió.
Supera al azar es la insignia que QuantLogic muestra cuando una división se sostiene frente a operaciones mezcladas al azar.
1 / 5
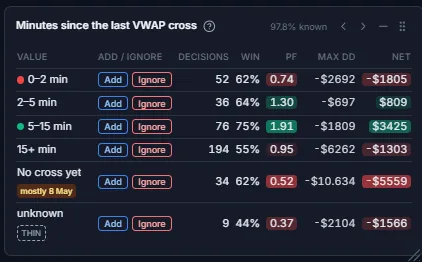
Minutos desde el último cruce del VWAP
Entrar justo después de que el precio cruzara el VWAP costó dinero. Esperar de 5 a 15 minutos dio mejores resultados.
- De 5 a 15 minutos después de un cruce
- 76 operaciones · 75 % ganadoras · PF 1,91
- De 0 a 2 minutos después de un cruce
- 52 operaciones · 62 % ganadoras · PF 0,74
- Más de 15 minutos
- 194 operaciones · PF 0,95
Muestras más grandes, que aun así se comparan con el azar antes de hablar de una ventaja.
2 / 5
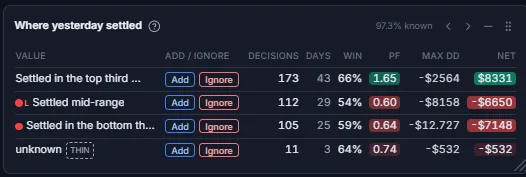
Dónde cerró el mercado ayer
El mismo trader ganó dinero después de los cierres fuertes y perdió después de los demás.
- Cierre en el tercio superior del rango
- 173 operaciones · 66 % ganadoras · PF 1,65
- Mitad del rango
- 112 operaciones · PF 0,60
- Tercio inferior
- 105 operaciones · PF 0,64
Muestras más grandes, que aun así se comparan con el azar antes de hablar de una ventaja.
3 / 5
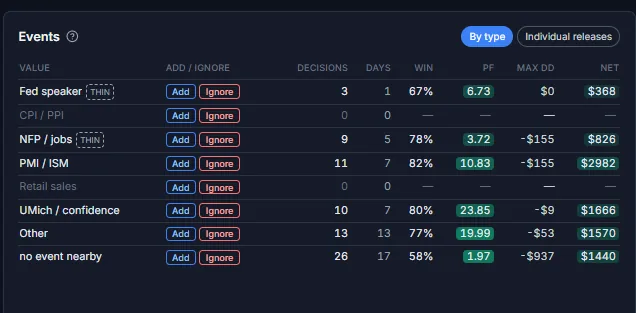
Publicaciones económicas
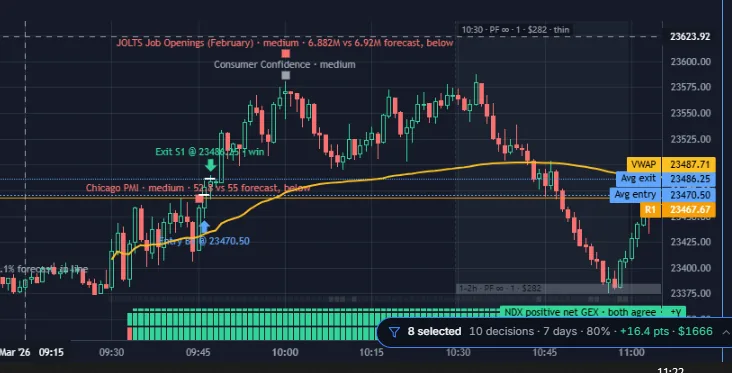
Las operaciones abiertas cerca de una publicación económica programada dieron mejores resultados que las que no tenían ningún evento cerca. Una de ellas: una compra justo después del PMI de Chicago de las 9:45 ET, cerrada unos 16 puntos más arriba minutos después.
- Cerca de una publicación
- PF de 3,7 a 23,9 · del 67 % al 82 % ganadoras
- Ningún evento cerca
- 26 operaciones · 58 % ganadoras · PF 1,97
Muestras pequeñas: de 3 a 13 operaciones por tipo de evento. Aún no está probado.
4 / 5
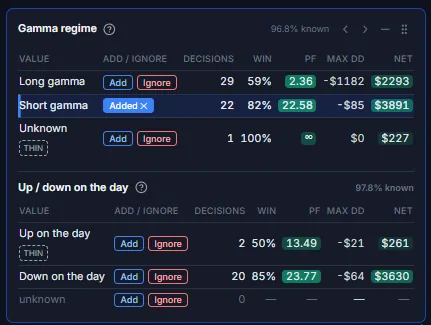
Régimen de gamma
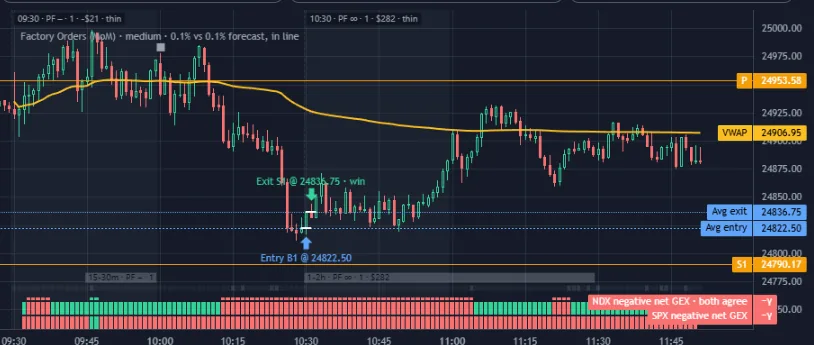
Las operaciones abiertas con gamma neta negativa dieron mejores resultados que con gamma neta positiva. Una de ellas: una compra en un día bajista, con la gamma neta del NDX y del SPX ambas negativas, cerrada unos 14 puntos más arriba.
- Gamma corta (gamma neta negativa)
- 22 operaciones · 82 % ganadoras · PF 22,6
- Gamma larga (gamma neta positiva)
- 29 operaciones · 59 % ganadoras · PF 2,4
Muestras pequeñas. Aún no está probado.
5 / 5
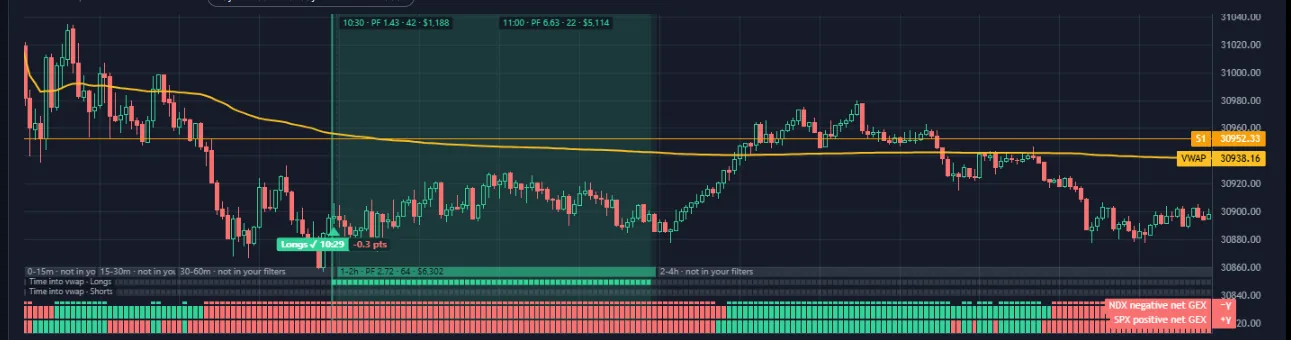
Un indicador en el gráfico: Time into VWAP
El trader convirtió un dato en un indicador. El lunes 12 de octubre a las 10:29 ET marcó una compra en NQ unos 70 puntos por debajo del VWAP; el precio volvió al VWAP hacia las 11:45.
Un día, un indicador. No es una predicción.
Analice sus propias operaciones como nunca antes.
Sus últimos 30 días en una cuenta son gratis, sin tarjeta.
Operaciones reales de un trader. Los resultados pasados no predicen los futuros. No es asesoramiento financiero.